
Apostar con vídeo retrasado: separa estado, precio y modelo
Una selección a 1.95 puede parecer atractiva cuando el vídeo muestra un estado y dejar de serlo bajo otro. La primera pregunta no es si reaccionaste rápido. Es si la probabilidad y la cuota corresponden al mismo evento, mercado e instante. Una imagen retrasada puede invalidar una entrada sin demostrar que toda apuesta en vivo, a cualquier precio, tenga valor esperado negativo.
Esta guía no contiene mediciones de latencia ni registros de aceptación de una casa. Horas, probabilidades y precios son hipotéticos. Ilustran errores de cálculo, sin garantizar un método rentable ni describir el algoritmo interno de un operador. Conserva esa distinción al comparar emisión, marcador y mercado en tu pantalla.
La pausa del vídeo puede haber terminado
Parar el reloj del juego no elimina el retraso acumulado antes de que llegue la imagen. Cuando ves empezar un tiempo muerto, la partida real puede haberse reanudado. Entre mapas también cambian noticias de plantilla y precios. Una variable estratégica más lenta sigue expuesta a información nueva. Ni una pausa ni un horizonte largo crean una ventana de ejecución libre de latencia.
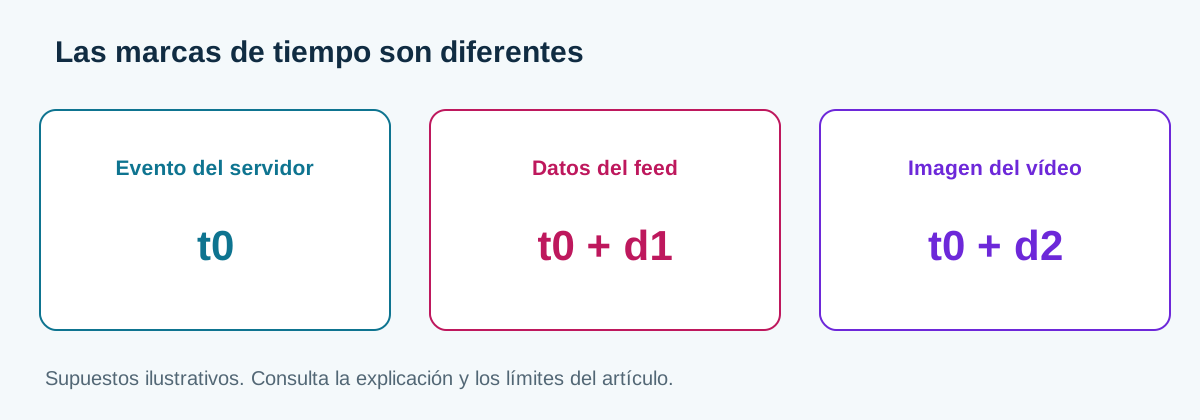
YouTube documenta modos de latencia y sus relaciones con la memoria del reproductor. Esas configuraciones no miden todo el recorrido desde el servidor hasta el espectador. Cronómetro local, reloj del juego y hora del proveedor no son intercambiables. Compara un evento identificable antes de restar tiempos y marca la diferencia como desconocida si falta la referencia.
En un ejemplo construido, el evento llega al servicio de precios tras 0.52 segundos y al espectador tras 55 segundos. La diferencia es 54.48 segundos, con razón aproximada 105.77. Son entradas elegidas, no pruebas de proveedores. La razón no determina cuántas bajas ocurrieron, si acabó una ronda o si ya se liquidó la selección. Eso necesitaría más información del evento y mercado.
Las solicitudes aceptadas son una muestra seleccionada
Solicitud pendiente, rechazo, nueva cuota y apuesta aceptada son estados distintos. Una animación no revela qué regla los produjo. Para ilustrar un posible sesgo de selección, supón que la probabilidad pasa a 0.60 o 0.40, cada una con probabilidad 0.50. Asigna probabilidades de aceptación 0.25 y 0.75 respectivamente. Son valores inventados; no se afirma que una casa aplique esa regla.
P(H) = P(L) = 0.50
p(win | H) = 0.60; p(win | L) = 0.40
P(accepted | H) = 0.25; P(accepted | L) = 0.75
p(win | H, accepted) = 0.60; p(win | L, accepted) = 0.40
P(accepted) = 0.50 × 0.25 + 0.50 × 0.75 = 0.50
p(win | accepted) = (0.50 × 0.25 × 0.60 + 0.50 × 0.75 × 0.40) / 0.50
                  = 0.45
EV/accepted = 0.45 × 1.95 - 1 = -0.1225 = -12.25%
EV/request = 0.50 × -0.1225 = -0.06125
A cuota 1.95, la muestra seleccionada tiene EV -12.25% por unidad aceptada. Contar rechazos como pérdidas de una unidad sería otro error: bajo la hipótesis sin comisiones no tienen resultado de apuesta. Por solicitud, la expectativa neta es 0.50 × -0.1225 = -0.06125 unidades. El denominador importa al comparar un proceso de ejecución con un historial de boletos aceptados.
Si ambos estados tienen aceptación 0.50, la tasa total sigue en 0.50, pero la probabilidad condicional pasa a 0.50 y el EV a -2.5%. La misma tasa admite rendimientos diferentes. Demostrar asimetría real exige todas las solicitudes e información contemporánea, no solo boletos perdedores ni los resultados posteriores a los rechazos.
No descuentes dos veces el margen
Con cuota decimal O y probabilidad p fundamentada, la expectativa neta por unidad es p × O - 1. El precio ofrecido ya incorpora su desventaja. No restes de nuevo el overround del mercado a ese EV. Los métodos de eliminación de margen estiman una referencia bajo hipótesis adicionales; ninguno convierte una cuota en probabilidad verdadera conocida. El conversor de cuotas comprueba la operación, no la calidad del pronóstico.
Una referencia posterior también necesita un estado comparable. La cuota en el siguiente periodo congelado puede incluir otra ronda completada, dinero distinto e información nueva. Llamar CLV en vivo a su diferencia no elimina esos cambios. Define la comparación y guarda ambos estados. Un movimiento posterior favorable no demuestra por sí solo que el pronóstico inicial fuera correcto.
El cálculo de serie necesita los mapas restantes
Considera mapas independientes con probabilidad supuesta 0.60 de victoria. Antes del Bo3, ganar al menos dos tiene probabilidad 0.648. Tras una ventaja confirmada de 1-0, la probabilidad de ganar la serie es 0.84 si los dos mapas restantes conservan 0.60 bajo el modelo. A cuota hipotética 1.25 produce EV +5%. Es una cuenta condicional, sin error de precio observado.
p = 0.60
P(Bo3) = p²(3 - 2p) = 0.648
P(series | 1-0) = p + (1-p)p = 0.84
EV(1.25) = 0.84 × 1.25 - 1 = +5%
p2 = 0.55; p3_given_loss2 = 0.65
P(series | 1-0) = 0.55 + 0.45 × 0.65 = 0.8425
Importan los dos mapas. Con probabilidad 0.55 en el segundo y probabilidad condicional 0.65 en el desempate tras perder el segundo, el resultado es 0.55 + 0.45 × 0.65 = 0.8425. El marcador 1-0 no aporta solo esos números. Actualiza alineación, veto e hipótesis antes de reutilizar una estimación previa; el primer mapa puede aportar información que las cambie.
Para un modelo de estado de ronda, usa V(s) = q(s)V(s tras ganar) + (1-q(s))V(s tras perder), incluyendo marcador, lado, dinero y reglas relevantes. La economía cambia en ambas ramas. Las condiciones finales deben corresponder a regulación y prórroga, sin tratar cualquier marcador con trece rondas igual. Escribir una recursión no valida las probabilidades de transición.
Las colas exactas difieren de aproximaciones normales
Supón una partida hipotética con 30 bajas registradas y línea Over 52.5. El evento necesita al menos 23 bajas adicionales. Asume un intervalo restante fijo con media 16.5. Compara Poisson y binomial negativa con igual media y forma r=8. No hay datos de partidos que justifiquen media, duración o forma: son entradas asumidas deliberadamente.
X = additional kills; X >= 23
mu = 16.5; r = 8; theta = r/(r+mu) = 16/49
Poisson: P(X=k) = exp(-16.5) × 16.5^k / k!
NB: P(X=k) = C(k+7,7) × (16/49)^8 × (33/49)^k
P(X>=23) = 1 - sum(P(X=k), k=0..22)
Poisson tail = 7.521873%
NB variance = 16.5 + 16.5²/8 = 50.53125
NB tail = 18.704806%
EV(Poisson, 9.00) = -32.303145%
EV(NB, 9.00) = +68.343258%
Las definiciones aparecen en SciPy para Poisson y binomial negativa. Las colas se calcularon sumando probabilidades discretas, sin tratar una aproximación normal como exacta. A cuota hipotética 9.00, los EV correspondientes son -32.303145% y +68.343258%.
El signo cambia porque cambia el modelo. Eso no establece qué distribución describe bajas reales, cuánto durará el juego ni si existe esa cuota. Una varianza mayor no aumenta necesariamente toda cola en cualquier umbral. Estima y valida la distribución con datos comparables antes de interpretar la cuenta como pronóstico; no elijas r después de ver qué valor produce EV positivo.
Conserva un pronóstico comprobable
Guarda identificadores de evento y mercado, fuente, marcador observado, hora local, versión del modelo y precio. Separa envío y respuesta final, incluidos rechazos y cambios. Una simulación permite probar el registro sin apuestas reales. Conserva la probabilidad original cuando la información nueva requiera revisarla, distinguiendo ambas decisiones.
Registra además qué variables observaste y cuáles completaste por hipótesis. Un saldo medio no demuestra inventario completo; una selección prevista no es un veto confirmado. Si desconoces hora o estado, no rellenes el campo con una certeza conveniente. Al revisar resultados, conserva pedidos y pronósticos bajo el criterio previo, sin borrar rechazos ni ejemplos poco favorables.
La Modelo de probabilidad del estado de la partida en vivo (EsportsMath) aporta contexto de modelado, sin verificar independientemente una ventaja aquí. La guía de selección de mercados y la guía de tiempos muertos tratan cuestiones relacionadas. Una pausa, mapa conocido o aparente escalado de composición son entradas que examinar, sin sustituir estado actual, probabilidad fundamentada y precio aceptado.

