
Сравнивайте одинаковые условия
Более высокий коэффициент улучшает выплату по ставке с одинаковыми условиями. На этом и основано сравнение линий. Для такого вывода не нужно объявлять одного оператора самым медленным, дешёвым или терпимым к выигрышам. Сначала проверьте предмет ставки: команду, формат серии, номер карты, учёт овертайма, время начала и правила расчёта. Два числа возле одного названия могут относиться к разным событиям. Победа в основное время и победа с учётом овертайма имеют разные наборы выигрышных исходов. Их нельзя подменять ради красивого коэффициента.
1. Финансовая математика расхождений в линиях
Безубыточный винрейт для любого десятичного коэффициента d равен просто 1/d:
- При 1.90 нужно выигрывать 52.63% ставок, чтобы просто не терять деньги.
- При 1.95 порог падает до 51.28%.
Прирост рентабельности считается так же просто. Для беттора с истинной проходимостью p ожидаемый ROI равен p × d − 1. Значит, улучшение ROI при росте коэффициента на Δd равно p × Δd.
Если вы ставите по справедливой цене, то p ≈ 1/d. Тогда прирост примерно равен Δd / d. Отсюда ключевой вывод для профессиональных шопперов: одни и те же 0.05 стоят больше на коротких коэффициентах.
- На ценах «монетки» около 1.90: дополнительные 0.05 дают примерно +2.6% ROI.
- На тяжёлом фаворите около 1.32: те же 0.05 дают примерно +3.8% ROI.
Примеры около справедливой цены предполагают вероятность, близкую к обратному значению исходного коэффициента. Это условная арифметика, а не измеренная доходность всех ставок. При одной и той же вероятности p = 0.52 переход с 1.90 на 1.95 меняет ожидаемый ROI с −1.2% на +1.4%, то есть на 2.6 процентного пункта. Если вероятность ниже, отрицательными могут оказаться оба варианта. Более высокая цена тогда уменьшает ожидаемый убыток, но не доказывает наличие преимущества.
p = 0.52; stake = 100; hypothetical W = 260, L = 240
ROI(1.90) = 0.52 * 1.90 - 1 = -0.012
ROI(1.95) = 0.52 * 1.95 - 1 = +0.014
profit(1.90) = 260 * 90 - 240 * 100 = -600
profit(1.95) = 260 * 95 - 240 * 100 = +700
difference = 260 * 100 * 0.05 = 1300
Маржа и ориентир вероятности
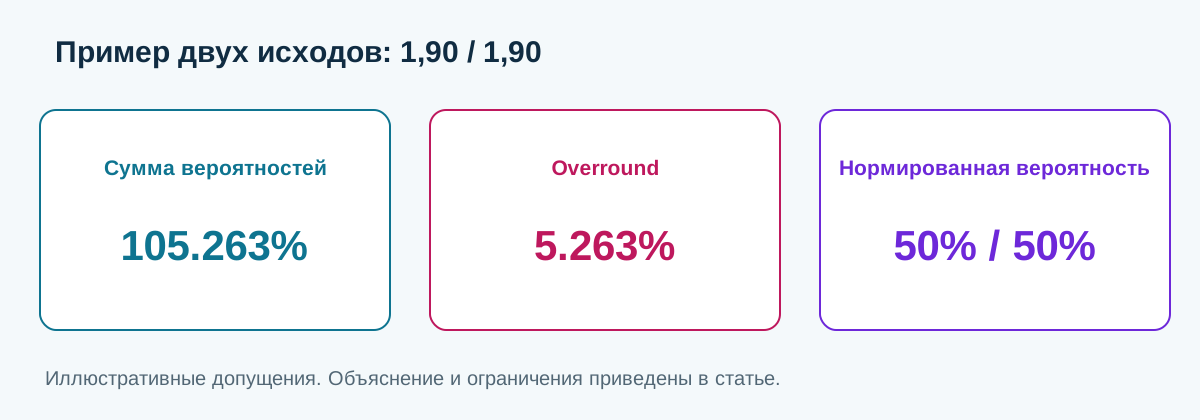
Запишите обе стороны полного рынка в один момент. Обозначим S = 1/dA + 1/dB. Избыточная сумма вероятностей, или overround, равна S − 1. Выражение 1 − 1/S описывает теоретическое удержание при сбалансированных обязательствах либо ожидаемый убыток при пропорциональной марже и верных исходных вероятностях. Это не фактический убыток каждого билета. Для пары 1.90/1.90 получаем overround 5.263158% и удержание 5%, а не 4.76%. Для пары 1.95/1.95 значения составляют 2.564103% и 2.5%.
Деление каждой обратной цены на S даёт пропорциональный ориентир без маржи. Аддитивный метод распределяет избыток поровну между исходами. Разные методы дают разные оценки из одних котировок; ни один не наблюдает истинный шанс победы. Опорный оператор служит источником сравнения, а не оракулом. Сопоставляйте независимые источники, если они доступны, и сохраняйте выбранный метод. Расхождение может объясняться правилами, временем снимка, обязательствами оператора или недостающими данными вашей модели. Самый высокий коэффициент сам по себе не доказывает ошибку трейдера.
Эквивалентные исходы и исполнение
В завершённой обычной Bo3 без стартового преимущества по картам фора команды A +1.5 и победа B со счётом 2-0 являются дополнениями. Сумма обратных коэффициентов проверяет условную пару ставок. Для 1.45 и 2.65 она равна 1.067013: арбитража нет. Для 1.68 и 2.65 получаем 0.972597. Распределение с одинаковым возвратом даст примерно 1.028175 от общей суммы в каждом завершённом исходе, до расходов. Расчёт предполагает полное принятие обеих ставок и совместимые правила расчёта. При частичном принятии эта конструкция уже имеет другой риск.
Это тождество выплат, а не обещание исполнения без риска. Одну часть могут переоценить, отклонить, принять частично или аннулировать. Отказ от участия способен включить разные пункты правил у разных операторов. Проверьте чистый результат каждого сценария, включая сохранение только одного билета. Не добавляйте деньги исключительно ради завершения задуманной защиты по уже невыгодной цене. Котируемая возможность и набор принятых ставок являются разными объектами. Сохраняйте подтверждённые коэффициенты и суммы. Скриншот линии не доказывает, что все части конструкции удалось исполнить.
Расходы, доступные деньги и журнал
Вычитайте расходы из того денежного потока, к которому они относятся. Фиксированная комиссия перевода, разница курсов, сбор с чистого выигрыша и сбор со всей суммы вывода требуют разных формул. В примере с одной ставкой сумма 100, вероятность 0.52 и коэффициент 1.95 дают ожидаемую валовую прибыль 1.40. Дополнительный фиксированный расход 2, возникающий при любом результате, меняет ожидание на −0.60. Повторный оборот депозита не устраняет риск и не служит основанием наращивать число ставок. Сравнивайте чистое ожидание с возможностью вообще ничего не ставить.
Ведите учёт доступных остатков, нерассчитанных ставок и переводов в пути. Не считайте одни деньги дважды между кошельком и заявкой на вывод. Из математики сравнения цен не следуют универсальное число счетов, доля капитала у оператора, график вывода или срок жизни аккаунта. Используйте только допустимые правилами счета и способы доступа. Маскировочные ставки, случайные суммы и имитация другого профиля не нужны. Они расходуют деньги, не подтверждая качество коэффициента. Недоступный рынок остаётся недоступным; увеличение банка не превращает отклонённую сумму в принятую.
Для каждого кандидата сохраните время, полную пару цен, условия, оценку вероятности, диапазон неопределённости, расходы, запрошенную и принятую сумму. Пересчитайте EV по подтверждённой цене. Позже сравните вход с записанным ориентиром закрытия, явно указав способ удаления маржи. Положительный CLV показывает разницу относительно ориентира, а не доказанное положительное истинное ожидание. Проверяйте также недоступные и отклонённые ставки. Иначе журнал незаметно отбирает только возможности, пережившие исполнение. Полезный результат такой работы: воспроизводимое решение, включая конкретную причину отказаться от ставки.
У таблицы сравнения должен быть срок применимости. Изменение состава, результата вето или коэффициента отменяет прежнее решение: старый расчёт больше не является инструкцией поставить. Сохраните предыдущую строку для проверки, добавьте новые сведения и оцените вариант заново. Нельзя задним числом соединять вероятность из одного состояния матча с ценой из другого. Исторический скриншот иллюстрирует вычисление, но не подтверждает, что котировка была доступна именно на вашу сумму. Отдельно сохраняйте время запроса и время подтверждения, чтобы различать эти состояния.
Сравнивайте только те возможности, которые способны оценить. Добавление операторов и оповещений увеличивает число котировок, но не качество вероятностной модели. Начните с небольшого набора одинаковых условий и вручную проверьте журнал. Расширяйте охват после того, как разобрались с различиями расходов и расчёта. Пропущенный коэффициент не является убытком, который требуется отыграть на следующем матче. Если чистое ожидание непонятно, сохранить деньги означает принять полноценное решение. Перед новой сессией проверяйте открытые обязательства: несколько билетов на одну команду не превращаются в независимые позиции только из-за разных операторов. Их совместный убыток должен оставаться видимым в общей таблице.
Связанные материалы
- Конвертер коэффициентов и потерь на марже для киберспорта (Esports Odds & Margin Drag Converter)
- Трекере банкролла и калькуляторе юнитов Келли для киберспорта (Esports Bankroll Tracker & Kelly Unit Sizer)
- Трекере банкролла и калькуляторе юнитов Келли для киберспорта
- гайде по защите аккаунтов от порезки лимитов
- Конвертер коэффициентов и потерь на марже для киберспорта
- аудит маржи 1 win против Stake
- ликвидности и лимитам ставок на tier-2

